按前三轮完整周期的公开月度行情:从周期高点跌到周期低点,大约 12–13 个月;从低点重新站回上一轮高点,用了 16 到 25 个月;两轮完整的底到底都在 47 个月左右。这些是描述过去的数字,不是对未来的排期。
先给月份,再讲为什么不能当时刻表
如果你只想要一个数:十二到十三个月。这是前三轮里,比特币从周期最高的那个月跌到最低的那个月所花的时间。
但这个数字有三个立刻要打的补丁。
第一,样本是三个。三个点连成的线在统计上什么也不是。任何拿它推导出“所以这次会在某月见底”的说法,都是把描述当成了预测。
第二,高点和低点都只能事后确认。你在第 12 个月看到的那根阳线,可能是底,也可能是又一次反弹失败。历史上的每一轮下跌里都有三到五次让人以为结束了的反弹。
第三,“熬多久”这个问法本身有点偏。真正折磨人的不是价格触底的那一天,而是触底前后成交量枯竭、消息面空白、身边没人再提加密货币的那段时间。底部区域是安静的,不是戏剧性的。
三轮逐轮拆开:月份、跌幅、回本时间
下面这张表里的数字,都是按公开的月度行情概括的整数月,不同交易所和数据源之间会有几周的出入。跌幅按周期最高月与最低月之间的幅度取整。
| 周期 | 高点 | 低点 | 顶→底 | 最大回撤 | 回到前高 |
|---|---|---|---|---|---|
| 第一轮 | 2013 年 12 月 | 2015 年 1 月 | 约 13 个月 | 约 −85% | 约 25 个月 |
| 第二轮 | 2017 年 12 月 | 2018 年 12 月 | 约 12 个月 | 约 −84% | 约 24 个月 |
| 第三轮 | 2021 年 11 月 | 2022 年 11 月 | 约 12 个月 | 约 −77% | 约 16 个月 |
三行看下来,最稳定的其实不是跌幅,而是顶到底的月数:12、12、13。跌幅反而在收窄,−85%、−84%、−77%,一轮比一轮浅一点。
回本时间是差异最大的一列:25 个月、24 个月、16 个月。第三轮明显更快,一个常被提到的解释是现货 ETF 带来的增量买盘,但这只是解释之一,不是定论。
把这三列放在一起,能得到一个比“熊市多久”更有用的结论:下跌的长度比下跌的深度更规律。如果你要为坏情况做准备,按“十二个月不好过”来准备,比按“会跌 80%”来准备更贴近真实体验。
两轮完整周期,都是 47 个月
把视角放到整轮,会看到一个更整齐的数字。
从 2015 年 1 月的低点数到 2018 年 12 月的低点,是 47 个月。从 2018 年 12 月数到 2022 年 11 月,还是 47 个月。两轮底到底几乎一样长,接近 3 年 11 个月,这才是“四年周期”这个说法真正的来源。
拆开看:下跌用掉大约 12 个月,剩下大约 35 个月是从底部到下一个高点的上行段。两段的比例大概是 1:3。
我第一次算出这两个 47 的时候,第一反应是“太整齐了”。第二反应才是对的那个:两个样本,整齐得像巧合。世界上任何两个数字都可以相等,这不构成规律。真正能从中拿走的只有一条:下跌那段在整轮里占的比重不到三分之一。如果你把全部注意力都放在这三分之一上,你会错过时间上更长的那三分之二。
真正按表走的东西不是价格,是供给
之所以这么多人相信有节拍,是因为比特币里确实有一件事严格按表执行,只不过那件事不是价格。
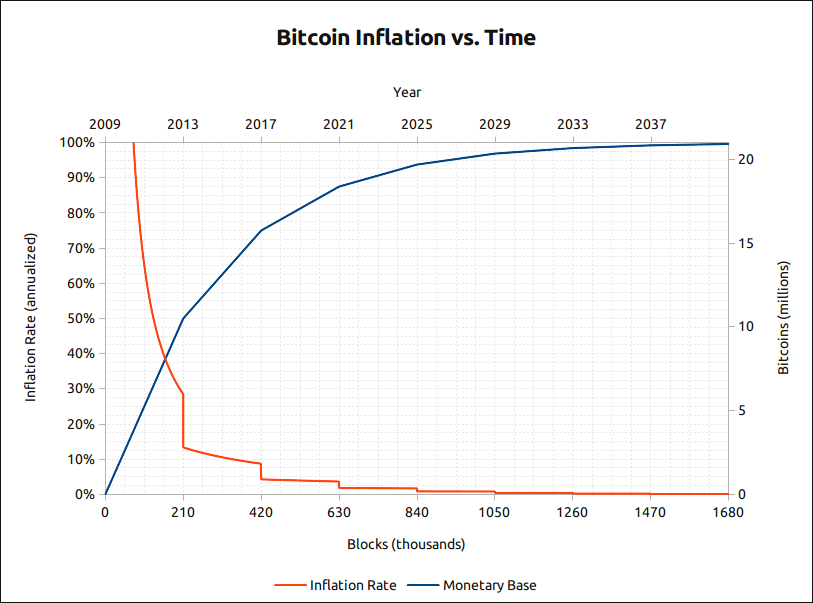
红色那条线的形状值得看两秒:它不是平滑下降的,是一级一级掉下去的。每一级台阶对应一次减半,也就是每 210,000 个区块。台阶的位置由区块高度决定,跟哪一年哪一天没有关系。
换句话说,唯一真正按时间表运行的东西是新币的发行速度。价格没有时间表,市场情绪没有时间表,你的持仓也没有。把供给的节拍当成价格的节拍,是这个话题里最常见的一次偷换。
这也解释了为什么每个网站给出的减半日期都不一样,那是估算,不是日程。这一点在减半时间线那篇里有更细的拆解。
数出你自己的月份:三行就够
看别人的月份没有用,能用的是你自己的。找张纸或者打开手机备忘录,写三行。
| 写下来 | 怎么填 |
|---|---|
| 我认为的上一个高点是 | 年月即可;不确定就填你账户市值最高的那个月 |
| 到今天为止过了 | 数月份,写整数 |
| 对照上表,这个月数落在 | 不到 12 / 12 到 16 / 超过 25 个月 |
第三行的三种结果,对应的现实提醒不一样。
不到 12 个月。按历史区间,你还在下跌段的中途。这个阶段最容易出现的错误是抄在半山腰、然后失去后续弹药。前三轮里,从高点算起的前六个月都出现过看起来足够深的回调。
12 到 16 个月。这是历史上底部区域出现过的位置。请注意措辞:是“出现过”,不是“会出现”。这个阶段该做的不是加大赌注,而是确认原有计划还能不能执行下去:账户还在、密码还记得、每期该投的钱还有。
超过 25 个月。历史上没有任何一轮走到这里还没回到前高。走到这里意味着两种可能:要么这一轮的形态和前三轮不同,要么你数的那个高点不是市场的高点。两种情况都值得回头重新核对一次日期,而不是继续按老剧本等。
写完这三行,你就完成了这篇文章想让你完成的事:把一个模糊的“还要多久”,换成一个你能每月更新一次的具体数字。
这十几个月里,具体做三件事
第一件:先保证现金流,再谈仓位。历史上真正被下跌清出场的人,多数不是因为看错方向,而是因为在最低点附近需要用钱。具体动作:确认你手上有一笔和加密资产完全无关的、够花三到六个月的钱。这笔钱的存在,比任何指标都更能决定你能不能熬到下一段。
第二件:只保留能自动执行的动作。需要你每天判断的操作,在情绪最差的月份一定会走样。把定投改成固定日期固定金额,把再平衡改成固定季度,然后不再临时加戏。定投与周期策略那篇里有可以直接抄的执行记录模板。
第三件:把看盘频率降下来,但保留一次月度记录。每天看十次不会让底部来得更早,只会让你在第八个月放弃。改成每月固定一天,记三件事:这个月的月份数、账户市值、你当时的想法。半年后回头看这份记录,你会得到一份别人给不了你的东西:你自己在压力下的反应模式。
三件事都不需要判断行情。这是故意的:在你无法预测长度的一段时间里,唯一可控的是流程。
这次会不一样吗:两个理由,两个反驳
这一节没有结论,只是把两边的说法摆整齐。
支持“节奏会变”的理由之一:买盘结构变了。现货 ETF 让传统资金能以熟悉的方式进场,这类资金的行为和 2017 年的散户不一样,回撤中的接盘意愿可能更强。第三轮只用 16 个月就回到前高,常被当作这条的证据。
之二:减半的边际影响在变小。每次减半减少的新增供给,占已流通总量的比例越来越低,上面那张图的红线已经贴近横轴了。一个影响越来越小的事件,很难继续充当整个市场的节拍器。
反驳之一:三个样本本来就不构成规律。“这次不一样”和“这次一样”其实是同一个问题的两面,我们从来没有足够的数据说清哪一种成立。用两个 47 个月去论证第四个 47 个月,和用它去论证节奏会变,在方法上一样脆弱。
反驳之二:真正的变量可能在加密市场外面。过去两轮的转折都和全球利率环境的变化高度同步。如果宏观才是主导变量,那么讨论“加密周期内部的节拍”本身就选错了尺度。
我自己的处理方式是:两边都不当成前提,只把它们当成“不要把月份表当承诺”的两个理由。加密市场的四季那篇里对第四轮周期有更完整的展开。
常见问题
熊市一般持续多久?
按前三轮的公开月度行情,从周期高点跌到周期低点大约 12–13 个月;从低点重新回到上一轮高点,用了 16 到 25 个月不等。只有三个样本,把它当参照物而不是时刻表。
现在是熊市还是牛市?
本站不判断当下处在哪个阶段。阶段只能在事后被确认——高点和低点都是回头看才知道的。你能做的是记录:写下你认为的上一个高点日期,数出到今天有多少个月,再对照本文表格看这个月数在历史区间的什么位置。
为什么跌 80% 听起来比实际更容易熬?
因为 80% 是一个瞬间的数字,而熬的是月份。真正难的不是那一天跌了多少,而是之后连续十几个月没有任何好消息、成交量枯竭、身边人不再讨论加密货币的那段时间。历史上的底部区域普遍安静而漫长,不是一根长下影线。
这次会不会不一样?
有可能。现货 ETF 与机构资金改变了买盘结构,减半对新增供给的边际影响也在变小,这些都是节奏被拉长或抹平的合理理由。但同样成立的是:三个样本本来就不足以支撑规律,而宏观利率对加密资产的影响可能比周期内部因素更大。两边都值得听,别把任何一边当结论。
资料来源与延伸核对
- 供给与减半台阶(本文配图来源):bitcoinblockhalf.com
- 历史价格与月度高低点:coingecko.com
表中的月份与跌幅为按公开月度行情概括的近似值,不同交易所与数据源之间存在数周与数个百分点的差异;配图抓取于 2026-09。过往表现不代表未来走势。