DCA (Dollar-Cost Averaging) cabe em uma frase: valor fixo, frequência fixa, sem olhar o preço. Abaixo, uma série de dados hipotéticos para abrir o efeito, e depois um esquema de posição pronto para copiar.
O que é DCA?
Em vez de investir tudo de uma vez (lump sum), você divide seu capital em parcelas iguais e investe em intervalos regulares (semanal, quinzenal, mensal).
Vantagem: Você compra mais quando o preço está baixo e menos quando está alto — automaticamente, sem precisar decidir.
Desvantagem: Se o mercado só sobe, lump sum teria dado mais retorno. Mas como ninguém sabe se o mercado vai só subir...
Exemplo Hipotético (NÃO é recomendação)
Suponha que você tem US$6,000 para investir em BTC ao longo de 6 meses:
| Mês | Preço BTC | Investido | BTC comprado |
|---|---|---|---|
| Jan | $40,000 | US$1,000 | 0.0250 |
| Fev | $35,000 | US$1,000 | 0.0286 |
| Mar | $30,000 | US$1,000 | 0.0333 |
| Abr | $25,000 | US$1,000 | 0.0400 |
| Mai | $35,000 | US$1,000 | 0.0286 |
| Jun | $45,000 | US$1,000 | 0.0222 |
Total: US$6,000 investidos → 0.1777 BTC. Preço médio: ~$33,764/BTC.
Se tivesse investido tudo em janeiro (lump sum a $40,000): 0.1500 BTC. DCA deu 18.5% mais BTC neste cenário.
Números hipotéticos para fins ilustrativos. Resultados passados não garantem resultados futuros.
E se o primeiro aporte caísse bem no topo? Novembro de 2021, com preços reais
O exemplo acima usa preços inventados. Para ver o pior caso com números de verdade, refiz a conta com o preço de abertura da Bitstamp no dia 1º de cada mês: US$ 100 por mês, começando em 1º de novembro de 2021, a poucos dias da máxima histórica daquele ciclo. Fiz tudo em dólar para não misturar o câmbio; em reais o resultado muda um pouco, porque o dólar também oscilou.
| Aporte | Data | Preço de abertura | Custo médio até ali | Resultado da carteira |
|---|---|---|---|---|
| 1º | 01/11/2021 | US$ 61.357 | US$ 61.357 | 0,0% |
| 3º | 01/01/2022 | US$ 46.230 | US$ 54.089 | −14,5% |
| 6º | 01/04/2022 | US$ 45.523 | US$ 47.411 | −4,0% |
| 9º | 01/07/2022 | US$ 19.961 | US$ 38.349 | −47,9% |
| 12º | 01/10/2022 | US$ 19.419 | US$ 31.662 | −38,7% |
| 15º | 01/01/2023 | US$ 16.530 | US$ 27.445 | −39,8% |
| 18º | 01/04/2023 | US$ 28.476 | US$ 26.942 | +5,7% |
Foram 18 aportes, um ano e meio, até o preço voltar a ficar acima do custo médio. No pior momento, em julho de 2022, a carteira estava 47,9% abaixo do que tinha sido investido: US$ 900 aplicados valiam uns US$ 470. Quem parou de aportar ali travou o custo médio perto de US$ 38 mil; quem continuou chegou a abril de 2023 com custo de US$ 26.942, mais de 50% abaixo do primeiro preço.
O custo cai tão depressa por pura aritmética: cada aporte de valor fixo compra mais bitcoin quando o preço está baixo, então os meses baratos pesam mais no preço médio do que os caros. Por isso o preço médio de um DCA fica sempre abaixo da média simples dos preços do período. Nos doze meses de 2022, a média dos preços de abertura foi US$ 30.279, mas o custo de quem aportou US$ 100 por mês ficou em US$ 26.529.
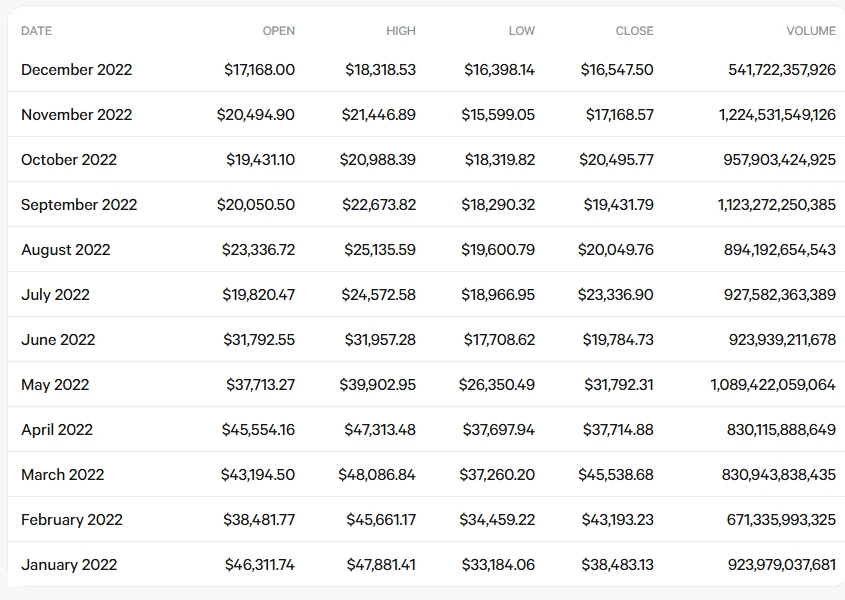
Nada disso quer dizer que o DCA livrou alguém de perder dinheiro: quem precisasse do valor em julho de 2022 teria vendido com quase metade de prejuízo. O que ele fez foi baixar o custo sem exigir que ninguém adivinhasse o fundo. Para simular com os seus próprios aportes, use a calculadora de custo médio do DCA.
Lump Sum vs DCA
| Fator | Lump Sum | DCA |
|---|---|---|
| Melhor cenário | Mercado só sobe | Mercado volátil |
| Risco emocional | Alto (grande posição de uma vez) | Baixo (gradual) |
| Necessidade de timing | Alta | Nenhuma |
| Complexidade | Simples | Requer disciplina |
| Ideal para | Quem tem convicção forte + tolerância a risco | Maioria dos investidores |
DCA Ajustado por Ciclo (Framework Conceitual)
Alguns investidores ajustam o valor do DCA baseado na fase do ciclo. Isso NÃO é recomendação, apenas um framework conceitual:
- Acumulação (fundo): Aumentar valor do DCA (preços baixos = mais BTC por real)
- Bull (alta): Manter DCA normal
- Distribuição (topo possível): Reduzir DCA ou pausar novas compras
- Bear (queda): Manter DCA ou aumentar gradualmente
O problema: ninguém sabe com certeza em qual fase está. Use indicadores de sentimento como guia, não como regra.
Para Quem NÃO Serve
- Quem não tem renda regular para manter aportes consistentes
- Quem precisa do dinheiro no curto prazo (< 2 anos)
- Quem investe mais do que pode perder
- Quem espera retornos garantidos (não existem em cripto)
Rode um backtest com os seus próprios números
As tabelas acima usam dados que eu escolhi de antemão. Para realmente construir confiança no DCA (ou desfazer ilusões), o melhor caminho é rodar um backtest você mesmo, usando o valor que pretende aportar e a periodicidade que consegue manter, para ver como ele teria se comportado na história. Abaixo estão os passos que eu mesmo sigo; pode copiar.
Passo 1: obtenha os preços históricos
O jeito mais fácil é ir a um site de dados públicos como o CoinGecko, achar a página de preço histórico de uma moeda e exportar os fechamentos diários ou semanais dos últimos N anos numa planilha (CSV). Se não quiser puxar os dados na mão, há ferramentas públicas de "DCA backtest" na internet: você informa valor, frequência e datas de início/fim e sai o resultado — o princípio é o mesmo, muda só quem faz a conta por você.
Passo 2: simule "aportar R$X por semana/mês"
Na planilha, acrescente uma coluna: em cada data de aporte, divida o valor fixo R$X pelo preço do dia para obter a quantidade de moeda comprada no período; some as quantidades de todos os períodos e você tem a posição total; o total investido é R$X vezes o número de períodos. Compare "preço final × posição total" com "total investido": a diferença é o lucro/prejuízo daquele trecho histórico. Depois faça uma versão de "compra única no primeiro dia" com o mesmo valor total e ponha as duas lado a lado; você verá de forma bem visual onde o DCA ganha ou perde em cada tipo de mercado.
Passo 3: inclua também os atritos do mundo real
O que mais engana num backtest de papel é ele assumir custo zero. Inclua sem falta estes itens, ou a conclusão sai otimista demais:
- Taxas de transação: cada compra desconta taxa; quanto mais frequente e menor o aporte, mais a taxa dilui. Estime pela tarifa real da sua plataforma, não assuma que é de graça.
- Impostos: o tratamento tributário de criptoativos varia muito por região, e a venda pode gerar fato gerador. No backtest, ao menos tenha consciência de que "lucro na tela" não é "lucro no bolso".
- Sua própria tolerância psicológica: isso não cabe na planilha, mas é o mais importante. Ao revisar, olhe o pior recuo daquele trecho (por exemplo, 2021→2022, caiu pela metade e depois de novo) e pergunte com honestidade: se fosse dinheiro de verdade, eu ainda apertaria "comprar" todo mês? Se a resposta for não, então esse valor é grande demais para você.
Passo 4: escolha de propósito um ponto de partida "feio"
Não pule este passo. A maioria dos backtests é tentadora porque o ponto de partida foi (consciente ou não) escolhido numa baixa. Rode de propósito uma vez começando de um topo claro — por exemplo, alguém começando a aportar mensalmente perto dos $69,000 de novembro de 2021. O resultado: por um bom tempo a conta fica no prejuízo, é preciso atravessar todo um bear e ir baixando o custo médio com compras a preços baixos, talvez só recuperando lá no próximo ciclo. Esse é o lado menos glamouroso do DCA: ele não te livra de ficar preso por muito tempo, só deixa seu custo médio mais ameno do que "fazer all-in no topo". Depois de ver essa versão, sua expectativa estará calibrada.
Backtest é só revisar com dados históricos "o que teria acontecido se eu tivesse feito assim"; não representa desempenho futuro nem constitui conselho de investimento. A escolha de início e fim influencia muito o resultado — rode vários conjuntos de datas e você entenderá por que qualquer afirmação de "DCA ganha sempre" não se sustenta.
As situações em que o DCA não salva
O problema que o DCA resolve é estreito: ele só trata de "quando comprar". O que comprar, quanto comprar e quando parar ficam todos de fora. Abaixo, a parte que ele não cobre.
- Não garante lucro. O DCA reduz o risco de "comprar no pior momento", não o risco de "esse ativo vai subir ou não". Quanto a isso, ele é totalmente impotente.
- Para ativos em queda longa ou que vão a zero, DCA = prejuízo contínuo. Quanto mais cai, mais você compra de algo que só encolhe; o resultado é só perder de forma mais sistemática e completa. O DCA não transforma ativo ruim em bom, só te faz aportar de forma mais regular nele.
- Ele tem um custo de oportunidade real. Aportar em parcelas significa que seu dinheiro demora a entrar por inteiro; se nesse período o ativo sobe sem parar, seu retorno fica nitidamente atrás de quem comprou tudo de início. É o preço que o DCA paga pela "tranquilidade psicológica".
- Ele exige anos de disciplina, não meses. Um ciclo completo do mercado cripto leva cerca de 3 a 4 anos. O DCA só funciona de verdade atravessando um bull-bear inteiro; querer ver efeito em poucos meses costuma frustrar.
- Não serve para quem vai usar o dinheiro no curto prazo. Se em um ou dois anos você vai usar essa grana para entrada de um imóvel, mensalidade ou quitar dívida, ela nem deveria entrar no cripto — a oscilação de curto prazo pode bater justo na hora em que você precisa do dinheiro.
Quando não fazer DCA
Em três situações, abandone o DCA direto, sem exceção:
- Fazer DCA com dinheiro do sustento. A premissa do DCA é "esse dinheiro eu posso perder". Assim que você usa aluguel, comida ou mensalidade dos filhos, perde a firmeza para aguentar na queda e, ao contrário, fica mais propenso a sair em pânico no pior momento.
- Fazer DCA com dinheiro emprestado. Empréstimo tem juros e prazo, e o DCA precisa de "aguentar por muito tempo". As lógicas de tempo se chocam — fazer DCA com dinheiro emprestado é montar para si um cronômetro que pode explodir a qualquer momento.
- Contar com ele para virar o jogo no curto prazo. Se a ideia é, via DCA, recuperar o prejuízo, se livrar do "preso" ou ganhar rápido em poucos meses, então o que você quer não é DCA, é timing e sorte. Começar com essa expectativa em geral faz desistir já na primeira queda forte, jogando fora justamente a parte do DCA que mais precisa de persistência.
No fim das contas, o DCA serve para quem "tem sobra estável, usa dinheiro que pode perder, aceita um horizonte de anos e já entendeu bem o que está comprando". Se você não bate com esses pontos, não tenha pressa de começar.
Quanto colocar em cada aporte
Comece pelo total, não pela parcela. Primeiro defina quanto do seu patrimônio pode ficar exposto a cripto sem tirar seu sono; só depois divida esse total pelo número de meses que você pretende aportar. Fazer o contrário — escolher um valor mensal “que parece confortável” e ir somando — leva a uma exposição que ninguém decidiu conscientemente.
| Você decide | Sai disso |
|---|---|
| Quanto do patrimônio pode ir a zero | O teto total da posição |
| Em quantos meses quer chegar lá | O valor de cada aporte |
| Com que frequência aporta | O calendário (semanal, quinzenal, mensal) |
Duas observações práticas. A frequência importa muito menos do que as pessoas imaginam: semanal e mensal produzem preços médios parecidos no longo prazo, e o que muda de verdade é o quanto você consegue manter. E prefira um valor que você aguente em mês ruim — um aporte menor que sobrevive três anos vale mais que um aporte grande abandonado no quarto mês.
Onde ficam os seus limites de risco
DCA reduz o risco de acertar mal o momento da entrada. Ele não reduz o risco do ativo, nem o risco da plataforma, nem o risco de você desistir no pior dia. Por isso vale escrever três números antes de começar:
- Perda máxima tolerada. Em percentual do total investido, e num valor que você consiga dizer em voz alta sem se assustar. Nos ciclos observados até aqui, quedas de 70% a 85% do topo ao fundo aconteceram em todos eles — se esse cenário aplicado ao seu total te tira do sério, o total está grande demais.
- Prazo mínimo. Abaixo de um ciclo completo, o resultado do DCA é quase sorteio. Se você vai precisar do dinheiro antes disso, o problema não é a estratégia.
- Condição de parada. Não “se cair muito”, e sim algo verificável: perda de renda, mudança de objetivo, necessidade do dinheiro. Pausar por causa de preço é exatamente o que o DCA existe para evitar.
Repare que nenhum desses três depende de previsão. É de propósito: limite que depende de acertar o futuro não é limite.
Escreva as regras antes de precisar delas
A parte difícil do DCA nunca é a matemática — é continuar aportando no mês em que tudo está vermelho e todo mundo diz que acabou. A defesa mais barata contra isso é ter as regras escritas antes, num lugar que você consiga reler naquele momento.
Um registro simples resolve. Anote: o valor por aporte, a data, o total-teto, o prazo mínimo, a condição de parada e uma linha explicando por que você escolheu esses números. Essa última linha é a que salva: daqui a oito meses você não vai lembrar do raciocínio, só do medo.
Depois, revise em intervalo fixo — uma vez por ano funciona bem — e nunca no meio de uma queda forte. Revisar sob pressão não é revisar: é desistir com uma justificativa nova.
Vale uma regra a mais: não mude a data do aporte para fugir de decisão do Fed ou do Copom. Essas datas saem com meses de antecedência (estão no calendário cripto), e trocar o dia do aporte por causa delas já é tentar acertar o momento.
Deixe o aporte no automático
Regra escrita é meio caminho. A outra metade é não depender de você lembrar de apertar o botão todo mês, principalmente nos meses em que tudo está vermelho. A maioria das corretoras tem compra recorrente; na Binance, segundo a central de ajuda (maio de 2026), funciona assim, com os nomes da interface em inglês:
| O que configurar | Onde e como |
|---|---|
| Entrar na função | [Trade] → [Convert & Block Trade] → [Recurring]. O antigo Auto-Invest foi incorporado aqui em 31 de março de 2025. |
| Moeda, valor e frequência | A cada hora, dia, semana, duas semanas ou mês. A central de ajuda informa que a função não cobra taxa. |
| Saldo para o débito | Deixe o valor disponível na data. Um plano que falha por 6 meses seguidos é cancelado sozinho; cada conta pode ter até 20 planos. |
| Histórico | [Orders] → [Convert History] → [Recurring History]. Exporte uma vez por mês e o registro da seção anterior está pronto. |
Uma dica que vale mais que a configuração: use uma conta só para o aporte. Em mercado de baixa, o que mais quebra o plano não é esquecer de comprar, é o dinheiro do aporte ser usado para outra coisa.
Perguntas Frequentes
Qual a frequência ideal de DCA: diária, semanal ou mensal?
Pelo efeito teórico de diluir o custo, quanto maior a frequência (diária ou semanal), melhor, porque você distribui os pontos de entrada de forma mais fina. Mas, na prática, é preciso considerar as taxas de transação — se cada operação tem um custo fixo, frequência alta demais acaba sendo corroída pelas taxas. Para a maioria das pessoas, semanal ou quinzenal é um meio-termo razoável. Mensal também funciona perfeitamente; só dilui um pouco menos nos meses de movimento extremo.
Por quanto tempo, afinal, devo fazer DCA?
Depende do seu objetivo e do seu entendimento dos ciclos de mercado. Um ciclo completo do cripto (do fundo ao topo e de volta ao fundo) leva cerca de 3 a 4 anos. Se você quiser atravessar pelo menos um ciclo inteiro para validar o efeito do DCA, precisa de um horizonte de pelo menos 3 anos. DCA por menos de 1 ano, num mercado tão volátil, pode não dar tempo de a diluição de custo fazer efeito.
Devo continuar com o DCA durante o bear?
Pela lógica do DCA — sim, o bear é justamente quando o DCA "faz efeito", porque comprar a preços baixos reduz seu custo médio. Mas a premissa é que o dinheiro aportado seja um valor cuja perda você consegue suportar. Se o bear continuar caindo fundo a ponto de te tirar o sono, isso indica que o valor aportado passou da sua tolerância psicológica: o certo é reduzir o valor de cada aporte, e não parar de vez. Parar totalmente significa desistir bem na hora em que mais deveria persistir.
DCA só serve para BTC e ETH?
A estratégia de DCA em si independe do ativo — ela resolve a questão do timing de entrada. Mas a premissa do DCA é que você acredita que aquele ativo tem valor no longo prazo. Para tokens de baixo valor de mercado, histórico curto e equipe pouco transparente, o DCA pode ser apenas "comprar sistematicamente um ativo que vai a zero". Em geral, a estratégia combina melhor com ativos líquidos e consolidados, que já passaram por vários ciclos.
Quando devo parar o DCA?
Em pelo menos três situações você deve pausar ou parar: (1) sua situação financeira mudou e esse dinheiro deixou de ser algo que você "pode perder"; (2) sua avaliação sobre os fundamentos do ativo que você aporta mudou de forma estrutural; (3) um limite de risco que você definiu foi acionado. O DCA não é uma torneira que "uma vez aberta, nunca mais fecha" — ele exige revisão e ajuste periódicos.
Fontes e verificação
- Conceito de DCA: investopedia.com
- Preços históricos e dados de backtest: coingecko.com
- Preços mensais de 2022 (origem da imagem): statmuse.com
- Preços de abertura diários usados na conta a partir do topo: API pública da Bitstamp
- Conceitos básicos do Bitcoin: bitcoin.org
Dados verificados até 2026-06. Os backtests do artigo são cálculos ilustrativos com dados históricos públicos; desempenho passado não representa resultado futuro nem constitui conselho de investimento. Para números específicos, consulte as fontes acima.
Próximos passos
Depois de entender o ciclo e ter o checklist em mãos, aí sim decida se vai ou não se registrar numa exchange.